Vortrag von RA Michael Olfen beim Symposium der BV Steuerstrafrecht

Beim Symposium der Bundesvereinigung der Anwälte und zertifizierten Berater für Steuerstrafrecht hat Rechtsanwalt Michael Olfen über die steuerstrafrechtlichen Risiken der unentgeltlichen Nutzung von Ferienimmobilien informiert. Ein Thema, das aufgrund des in Kürze in Kraft tretenden Automatischen Datenaustausches (AIA) derzeit viele Kollegen in der Praxis beschäftigt.

Weitere Referenten waren unter anderem Rechtsanwalt Sascha König, ebenfalls Mitglied der BV (Jatzek, König und Partner) sowie der Vorsitzende Richter beim 1. Strafsenat des BGH in Karlsruhe, Dr. Rolf Raum

Anwendungserlass des BMF zu §146a AO

Das Bundesministerium für Finanzen (BMF) hat am 17.06. einen Anwendungserlass zu § 146a AO veröffentlicht. Er regelt die Umsetzung des § 146a AO, der im Zusammenhang mit dem Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen geschaffen wurde. In dem mehrseitigen Anwendungserlass sind unter der Überschrift „AEAO zu § 146a – Ordnungsvorschriften für die Buchführung und für Aufzeichnungen mittels elektronischer Aufzeichnungssysteme; Verordnungsermächtigung:“ alle Details der Verordnung erläutert – von der Art der elektronischen Aufzeichnungssysteme über den sachlichen und zeitlichen Anwendungsbereich bis zum korrekten Ablauf der Protokollierung, den Anforderungen an den Beleg, der elektronischen Aufbewahrung der Aufzeichnungen bis zur Zertifizierung und den Rechtsfolgen bei Verstoß gegen §146 a AO.

Zu den Schutzzielen heißt es: „Die Regelungen des § 146a AO sollen für digitale Grundaufzeichnungen, die mittels elektronischem Aufzeichnungssystem i. S. d. § 146a AO i.V.m. § 1 Satz 1 KassenSichV geführt werden, folgendes sicherstellen:

deren Integrität,
deren Authentizität
und deren Vollständigkeit.“

In dem Anwendungserlass wird eine einheitliche digitale Schnittstelle für steuerliche Außenprüfungen und Nachschauen als zwingend gefordert. Dazu heißt es:

„Die im AEAO zu § 146a, Nr. 3.2.10 beschriebenen abgesicherten Anwendungsdaten müssen im Rahmen einer steuerlichen Außenprüfung oder Kassen-Nachschau dem Amtsträger zur Verifikation der Protokollierung zur Verfügung gestellt werden.

Darüber hinaus müssen alle mit dem elektronischen Aufzeichnungssystem aufge- zeichneten Daten in einem maschinell auswertbaren Format zur Verfügung gestellt werden. Die für elektronische Aufzeichnungssysteme i. S. d. § 146a Abs. 1 Satz 1 AO“

Auch die Anforderungen an die Belege sind dort geregelt. Im Wortlaut:

  1. Der Beleg muss mindestens folgende Angaben enthalten:
    1. Den vollständigen Namen und die vollständige Anschrift des leistenden Unter- nehmers (vgl. § 6 Nr. 1 KassenSichV). Aus Vereinfachungsgründen genügen die Angaben aus § 31 Abs. 2 UStDV (UStAE Abschnitt 14.5 Abs. 2)
    2. Das Datum der Belegausstellung und den Zeitpunkt des Vorgangbeginns sowie den Zeitpunkt der Vorgangsbeendigung (vgl. AEAO zu § 146a, Nr. 3.6.3 „Zeitpunkt des Vorgangsbeginns bzw. der Vorgangsbeendigung“)
    3. Die Menge und die Art der gelieferten Gegenstände oder den Umfang und die Art der sonstigen Leistung (vgl. auch AEAO zu § 146, Nr. 2.1.3).
  1. Die Transaktionsnummer i. S. d. § 2 Satz 2 Nummer 2 KassenSichV (vgl. AEAO zu § 146a, Nr. 3.5)
  2. Das Entgelt und den darauf entfallenden Steuerbetrag für die Lieferung oder sonstige Leistung in einer Summe sowie den anzuwendenden Steuersatz oder im Fall einer Steuerbefreiung einen Hinweis darauf, dass für die Lieferung oder sonstige Leistung eine Steuerbefreiung gilt.

    Erfordert ein Geschäftsvorfall (vgl. AEAO zu § 146a, Nr. 1.7) nicht die Erstellung einer Rechnung i. S. d. § 14 UStG, sondern einen sonstigen Beleg (z.B. Liefer- schein), wird nicht beanstandet, wenn dieser Beleg nicht den unter § 6 Satz 1 Nr. 5 KassenSichV geforderten Steuerbetrag enthält.

  3. Die Seriennummer des elektronischen Aufzeichnungssystems oder die Serien- nummer des Sicherheitsmoduls.
    Auf dem Beleg ist die nach § 2 Satz 2 Nr. 8 KassenSichV protokollierte Seriennummer anzugeben (vgl. AEAO zu § 146a, Nrn. 3.6.1, 3.6.2).
  4. Betrag je Zahlungsart
  5. Signaturzähler
  6. Prüfwert

Den gesamten Wortlaut des Anwendungserlasses finden Sie hier: https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Weitere_Steuerthemen/Abgabenordnung/AO-Anwendungserlass/2019-06-17-einfuehrung-paragraf-146a-AO-anwendungserlass-zu-paragraf-146a-AO.pdf;jsessionid=94DB90BCC3044092AD92E282DD6D64BC?__blob=publicationFile&v=1

Bei Fragen zu den Anforderungen durch §146a AO, zu Kannsnachschau -oder -prüfungen sprechen Sie uns gerne an: https://omv-law.com/steuerrecht/


Finanzämter verschicken erste Aufforderungen zur Nacherklärung

Auf steuern-und-strafe.de berichten wir laufend über die Entwicklungen rund um den Automatischen Informationsaustausch. Nach einigen Anlaufschwierigkeiten bei den Finanzämtern, die noch nicht vollständig behoben sind, werden nun Anfragen an Steuerpflichtige verschickt, die auf Erkenntnissen aus dem Automatischen Informationsaustausch beruhen.

Der erste Austausch erfolgte im Jahr 2017. Mittlerweile stellt auch die Türkei Kontendaten über in Deutschland ansässige Steuerpflichtige zur Verfügung, um nicht versteuerte Einkünfte aufzudecken. Da nach Tatentdeckung eine Selbstanzeige nicht mehr wirksam abgegeben werden kann, ist die Zeit knapp. Zudem sind für eine Selbstanzeige alle nicht versteuerten Einkünfte mindestens der letzten zehn Jahre zu ermitteln, steuerlich zu bewerten und zu erklären, so dass die Erstellung mit einigem Aufwand verbunden ist.

Die vom Finanzamt verschickten Schreiben sehen wie folgt aus (anonymisiert):

Grundsätze zur Anwendung des Steueroasen-Abwehrgesetzes (StAbwG)

Das Steueroasen-Abwehrgesetz (StAbwG) zielt darauf ab, steuerliche Missbräuche durch
nicht kooperative Steuerhoheitsgebiete zu verhindern. In diesem Beitrag fassen wir die
wesentlichen Inhalte und Maßnahmen des Gesetzes zusammen, wie sie im aktuellen
Dokument des Bundesfinanzministeriums dargestellt sind.

I. Umsetzung der Maßnahmen der Gruppe Verhaltenskodex

Das StAbwG setzt die Maßnahmen der EU-Gruppe Verhaltenskodex
(Unternehmensbesteuerung) um. Diese Maßnahmen richten sich gegen Steuerpraktiken, die
als schädlich angesehen werden und die Integrität des Steuersystems gefährden.

II. Nicht kooperative Steuerhoheitsgebiete und Ansässigkeit

Das Gesetz definiert, welche Gebiete als nicht kooperativ gelten und welche steuerlichen
Konsequenzen für Unternehmen und Einzelpersonen entstehen, die Geschäftsbeziehungen
zu diesen Gebieten unterhalten.

III. Anwendungsbereich

Das StAbwG hat einen klar definierten Anwendungsbereich:

Persönlicher Anwendungsbereich: Es betrifft sowohl natürliche als auch juristische
Personen, die in Deutschland steuerpflichtig sind.
Sachlicher Anwendungsbereich: Erfasst werden alle Geschäftsvorgänge mit Bezug zu
nicht kooperativen Steuerhoheitsgebieten.
Zeitlicher Anwendungsbereich: Die Regelungen gelten ab einem bestimmten Zeitpunkt,
der im Gesetz näher beschrieben ist​.

IV. Betroffene Geschäftsvorgänge

Das Gesetz beschreibt detailliert die Arten von Geschäftsvorgängen, die unter die neuen
Regelungen fallen. Dazu gehören insbesondere Finanzierungsbeziehungen, Versicherungs-
und Rückversicherungsprämien, Dienstleistungen sowie der Handel mit Waren und
Dienstleistungen​.

V. Abwehrmaßnahmen

  1. Das StAbwG sieht verschiedene Abwehrmaßnahmen vor, um steuerliche Missbräuche zu
    verhindern:
    Wichtige Änderungen und Maßnahmen
    1. Hinzurechnungsbesteuerung: Die verschärfte Hinzurechnungsbesteuerung gilt ab
    2024 für alle Einkünfte, nicht nur passive. Das bedeutet, dass Gewinne von
    Tochtergesellschaften in nicht kooperativen Gebieten stärker besteuert werden.
    2. Erhöhte Mitwirkungspflichten: Unternehmen müssen umfassendere Aufzeichnungs-
    und Meldepflichten erfüllen. Diese Informationen müssen bei Aufforderung der
    Finanzbehörde an Eides statt versichert werden.
    3. Quellensteuermaßnahmen: Es werden erweiterte Quellensteuern auf Zahlungen in
    nicht kooperative Gebiete erhoben.
    4. Versagung von Abkommensvorteilen: Die Vorteile aus
    Doppelbesteuerungsabkommen werden verweigert, was die steuerliche Attraktivität
    von Geschäftsbeziehungen zu diesen Gebieten weiter mindert.
    5. Verbot des Betriebs- und Werbungskostenabzugs: Ab 2027 dürfen
    Betriebsausgaben und Werbungskosten, die im Zusammenhang mit Geschäften in
    nicht kooperativen Gebieten stehen, nicht mehr steuerlich geltend gemacht werden.
    6. Steuerfreistellung bei Gewinnausschüttungen: Ab 2026 wird die Steuerfreistellung
    von Gewinnausschüttungen und Anteilsveräußerungen aufgehoben.

VI. Gesteigerte Mitwirkungspflichten

Steuerpflichtige, die Geschäfte mit nicht kooperativen Steuerhoheitsgebieten tätigen,
unterliegen erhöhten Mitwirkungspflichten. Sie müssen detaillierte Aufzeichnungen führen
und diese der Finanzverwaltung vorlegen. Bei Verletzung dieser Pflichten werden steuerliche
Sanktionen verhängt​.

VII. Verhältnis zu anderen Regelungen

Das StAbwG wird in Verbindung mit anderen steuerlichen Regelungen angewendet, um eine
umfassende Bekämpfung von Steuervermeidungspraktiken zu gewährleisten. Es steht im
Vorrang zu bestimmten anderen Abzugsverboten, wie der Zinsschranke nach § 4h EStG​.

VIII. Liste der nicht kooperativen Steuerhoheitsgebiete

Die EU führt eine Liste von Ländern und Gebieten, die als nicht kooperativ in
Steuerangelegenheiten gelten. Diese Liste wird regelmäßig aktualisiert und bildet die
Grundlage für die Anwendung der Maßnahmen des StAbwG.

Zusätzlich zu Russland sind die folgenden 15 Länder und Gebiete als nicht kooperative
Länder und Gebiete für Steuerzwecke eingestuft:
1. Amerikanisch-Samoa
2. Anguilla
3. Bahamas
4. Britische Jungferninseln
5. Costa Rica
6. Fidschi
7. Guam
8. Marshallinseln
9. Palau
10. Panama
11. Samoa
12. Trinidad und Tobago
13. Turks- und Caicosinseln
14. Amerikanische Jungferninseln
15. Vanuatu

Diese Gebiete erfüllen die Kriterien des § 2 StAbwG und stehen daher im Fokus der
Abwehrmaßnahmen des Gesetzes. Änderungen und Aktualisierungen der Liste erfolgen
regelmäßig und werden im Bundesgesetzblatt veröffentlicht.

Fazit

Das Steueroasen-Abwehrgesetz ist ein wichtiger Schritt zur Bekämpfung von
Steuervermeidungsstrategien und zur Sicherstellung einer fairen Besteuerung. Unternehmen
und Einzelpersonen sollten sich mit den neuen Regelungen vertraut machen und ihre
Geschäftsbeziehungen entsprechend überprüfen und anpassen.

Für weiterführende Informationen und individuelle Beratung steht Ihnen unser Team gerne
zur Verfügung. Bleiben Sie informiert und steuerlich auf der sicheren Seite!

Quellen:

Bundesfinanzministerium, Grundsätze zur Anwendung des Steueroasen-Abwehrgesetzes
(StAbwG)


Michael Olfen, Rechtsanwalt und Fachanwalt für Straf- und Steuerrecht, ist Gründungspartner der Kanzlei Olfen Meinecke Völger Rechtsanwälte Steuerberater PartG mbB 

Neue steuerliche Behandlung privater Fremdwährungskonten: Wichtige Änderungen für Anleger 

Liebe Leserinnen und Leser, 

zum Jahresende möchten wir Sie auf eine bedeutende Änderung in der Welt der Finanzen und Steuern aufmerksam machen. Das Bundesfinanzministerium (BMF) hat am 19. Mai 2022 ein Schreiben veröffentlicht, das die steuerliche Behandlung von privaten Fremdwährungskonten grundlegend verändert. In diesem Beitrag erläutern wir die wichtigsten Aspekte und deren Auswirkungen auf Ihre Anlagen. 

Hintergrund der Neuregelung 

Fremdwährungskonten haben in den letzten Jahren als Instrument zur Portfoliodiversifikation und zum Schutz gegen Währungsschwankungen an Bedeutung gewonnen. Die bisherige steuerliche Handhabung war jedoch oft unklar, was zu Unsicherheiten bei Anlegern und Banken führte. Das neue BMF-Schreiben zielt darauf ab, diese Unklarheiten zu beseitigen und eine einheitliche Besteuerungspraxis zu etablieren. 

Kernpunkte der neuen Regelung 

  1. Erweiterung der Einkünfte aus Kapitalvermögen: 

   Währungsgewinne und -verluste aus verzinslichen Fremdwährungsguthaben werden nun den Einkünften aus Kapitalvermögen zugerechnet. Dies gilt unabhängig von der Haltedauer. 

  1. Anwendung der Abgeltungsteuer: 

   Banken sind verpflichtet, bei Gewinnen aus verzinsten Fremdwährungsguthaben automatisch 25% Abgeltungsteuer einzubehalten, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. 

  1. Erweiterte Meldepflicht der Banken: 

   Spätestens ab 2025 müssen Banken Informationen über Fremdwährungskonten direkt an die Finanzverwaltung melden. 

Differenzierung nach Kontenart 

Ein zentraler Aspekt der neuen Regelung ist die Unterscheidung zwischen verzinslichen und unverzinslichen Fremdwährungskonten: 

– Verzinsliche Konten:  

  – Gewinne sind unabhängig von der Haltedauer steuerpflichtig. 

  – Verluste können mit anderen positiven Kapitaleinkünften verrechnet werden. 

  – Die Abgeltungsteuer wird direkt von der Bank einbehalten. 

– Unverzinsliche Konten:  

  – Die bisherige Regelung bleibt bestehen. 

  – Nach einer Haltedauer von einem Jahr sind Gewinne steuerfrei. 

  – Verluste bleiben steuerlich unbeachtlich. 

Praktische Auswirkungen für Anleger 

  1. Retrospektive Überprüfung: 

   Die neue Regelung gilt für alle noch offenen Fälle. Überprüfen Sie Ihre Steuererklärungen der letzten Jahre auf mögliche Korrekturbedürftigkeit. 

  1. Anpassung der Anlagestrategie: 

   Berücksichtigen Sie die steuerlichen Auswirkungen bei Ihrer zukünftigen Anlagestrategie, insbesondere bei verzinslichen Fremdwährungskonten. 

  1. Dokumentationspflicht: 

   Führen Sie genaue Aufzeichnungen über Ihre Fremdwährungstransaktionen, um eine korrekte steuerliche Behandlung zu gewährleisten. 

  1. Selbstanzeige als Option: 

   Falls Sie in der Vergangenheit steuerpflichtige Einkünfte nicht erklärt haben, erwägen Sie eine strafbefreiende Selbstanzeige. Beachten Sie dabei die strengen formellen und inhaltlichen Anforderungen. 

Technische Umsetzung durch die Banken 

Die technische Umsetzung der neuen Regelungen stellt Banken vor Herausforderungen. Sie müssen ihre Systeme anpassen, um: 

– Währungsgewinne und -verluste korrekt zu berechnen 

– Die Abgeltungsteuer automatisch einzubehalten 

– Die erforderlichen Informationen für die Meldung an die Finanzverwaltung zu erfassen 

Einige Banken haben bereits angekündigt, diese Änderungen früher als 2025 umzusetzen. 

Fazit und Handlungsempfehlungen 

Die neue Rechtsauffassung des BMF führt zu einer erheblichen Erweiterung der steuerpflichtigen Fremdwährungsgeschäfte im Privatvermögen. Für Anleger bedeutet dies: 

  1. Erhöhte Wachsamkeit: Beobachten Sie Ihre Fremdwährungskonten genau und berücksichtigen Sie die steuerlichen Implikationen bei Ihren Anlageentscheidungen.
  2. Proaktives Handeln: Setzen Sie sich frühzeitig mit den neuen Regelungen auseinander, um potenzielle steuerstrafrechtliche Risiken zu minimieren.
  3. Professionelle Beratung: Angesichts der Komplexität der Materie kann die Konsultation eines Steuerberaters oder Rechtsanwalts sinnvoll sein.
  4. Regelmäßige Überprüfung: Bleiben Sie über weitere Entwicklungen in diesem Bereich informiert, da Präzisierungen oder Anpassungen der Regelungen möglich sind.

Wir empfehlen Ihnen, diese Änderungen ernst zu nehmen und bei Bedarf zeitnah zu handeln. Ob es um eine mögliche Selbstanzeige geht oder Sie Fragen zu den steuerlichen Auswirkungen auf Ihre Anlagen haben – zögern Sie nicht, fachkundige Hilfe in Anspruch zu nehmen. 

Für eine umfassende Beratung zu diesem Thema oder anderen steuerlichen Fragen stehen wir Ihnen gerne zur Verfügung. 


Disclaimer 

Dieser Blogbeitrag dient ausschließlich Informationszwecken und stellt keine Rechts- oder Steuerberatung dar. Die hier präsentierten Informationen basieren auf dem Stand zum Zeitpunkt der Veröffentlichung und können sich aufgrund von Gesetzesänderungen oder neuen Interpretationen der Finanzbehörden jederzeit ändern. Jeder Einzelfall ist individuell zu betrachten, und die konkreten steuerlichen Auswirkungen können je nach persönlicher Situation variieren. Wir empfehlen daher dringend, vor jeglichen finanziellen oder steuerlichen Entscheidungen bezüglich Ihrer Fremdwährungskonten professionellen Rat einzuholen. Die Autoren und die Kanzlei übernehmen keine Haftung für Handlungen, die auf Grundlage der in diesem Beitrag enthaltenen Informationen vorgenommen werden. Für die Richtigkeit, Vollständigkeit und Aktualität der Inhalte kann trotz sorgfältiger Recherche keine Gewähr übernommen werden. Bitte beachten Sie, dass dieser Beitrag keine vollständige Darstellung aller relevanten steuerlichen Aspekte enthält und nicht als Ersatz für eine individuelle Beratung durch einen qualifizierten Steuerberater oder Rechtsanwalt dienen kann. 

Neue steuerliche Behandlung privater Fremdwährungskonten: Wichtige Änderungen für Anleger

Liebe Leserinnen und Leser, 

zum Jahresende möchten wir Sie auf eine bedeutende Änderung in der Welt der Finanzen und Steuern aufmerksam machen. Das Bundesfinanzministerium (BMF) hat am 19. Mai 2022 ein Schreiben veröffentlicht, das die steuerliche Behandlung von privaten Fremdwährungskonten grundlegend verändert. In diesem Beitrag erläutern wir die wichtigsten Aspekte und deren Auswirkungen auf Ihre Anlagen. 

Hintergrund der Neuregelung 

Fremdwährungskonten haben in den letzten Jahren als Instrument zur Portfoliodiversifikation und zum Schutz gegen Währungsschwankungen an Bedeutung gewonnen. Die bisherige steuerliche Handhabung war jedoch oft unklar, was zu Unsicherheiten bei Anlegern und Banken führte. Das neue BMF-Schreiben zielt darauf ab, diese Unklarheiten zu beseitigen und eine einheitliche Besteuerungspraxis zu etablieren. 

Kernpunkte der neuen Regelung 

  1. Erweiterung der Einkünfte aus Kapitalvermögen: 

   Währungsgewinne und -verluste aus verzinslichen Fremdwährungsguthaben werden nun den Einkünften aus Kapitalvermögen zugerechnet. Dies gilt unabhängig von der Haltedauer. 

  1. Anwendung der Abgeltungsteuer: 

   Banken sind verpflichtet, bei Gewinnen aus verzinsten Fremdwährungsguthaben automatisch 25% Abgeltungsteuer einzubehalten, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. 

  1. Erweiterte Meldepflicht der Banken: 

   Spätestens ab 2025 müssen Banken Informationen über Fremdwährungskonten direkt an die Finanzverwaltung melden. 

Differenzierung nach Kontenart 

Ein zentraler Aspekt der neuen Regelung ist die Unterscheidung zwischen verzinslichen und unverzinslichen Fremdwährungskonten: 

– Verzinsliche Konten:  

  – Gewinne sind unabhängig von der Haltedauer steuerpflichtig. 

  – Verluste können mit anderen positiven Kapitaleinkünften verrechnet werden. 

  – Die Abgeltungsteuer wird direkt von der Bank einbehalten. 

– Unverzinsliche Konten:  

  – Die bisherige Regelung bleibt bestehen. 

  – Nach einer Haltedauer von einem Jahr sind Gewinne steuerfrei. 

  – Verluste bleiben steuerlich unbeachtlich. 

Praktische Auswirkungen für Anleger 

  1. Retrospektive Überprüfung: 

   Die neue Regelung gilt für alle noch offenen Fälle. Überprüfen Sie Ihre Steuererklärungen der letzten Jahre auf mögliche Korrekturbedürftigkeit. 

  1. Anpassung der Anlagestrategie: 

   Berücksichtigen Sie die steuerlichen Auswirkungen bei Ihrer zukünftigen Anlagestrategie, insbesondere bei verzinslichen Fremdwährungskonten. 

  1. Dokumentationspflicht: 

   Führen Sie genaue Aufzeichnungen über Ihre Fremdwährungstransaktionen, um eine korrekte steuerliche Behandlung zu gewährleisten. 

  1. Selbstanzeige als Option: 

   Falls Sie in der Vergangenheit steuerpflichtige Einkünfte nicht erklärt haben, erwägen Sie eine strafbefreiende Selbstanzeige. Beachten Sie dabei die strengen formellen und inhaltlichen Anforderungen. 

Technische Umsetzung durch die Banken 

Die technische Umsetzung der neuen Regelungen stellt Banken vor Herausforderungen. Sie müssen ihre Systeme anpassen, um: 

– Währungsgewinne und -verluste korrekt zu berechnen 

– Die Abgeltungsteuer automatisch einzubehalten 

– Die erforderlichen Informationen für die Meldung an die Finanzverwaltung zu erfassen 

Einige Banken haben bereits angekündigt, diese Änderungen früher als 2025 umzusetzen. 

Fazit und Handlungsempfehlungen 

Die neue Rechtsauffassung des BMF führt zu einer erheblichen Erweiterung der steuerpflichtigen Fremdwährungsgeschäfte im Privatvermögen. Für Anleger bedeutet dies: 

  1. Erhöhte Wachsamkeit: Beobachten Sie Ihre Fremdwährungskonten genau und berücksichtigen Sie die steuerlichen Implikationen bei Ihren Anlageentscheidungen.
  2. Proaktives Handeln: Setzen Sie sich frühzeitig mit den neuen Regelungen auseinander, um potenzielle steuerstrafrechtliche Risiken zu minimieren.
  3. Professionelle Beratung: Angesichts der Komplexität der Materie kann die Konsultation eines Steuerberaters oder Rechtsanwalts sinnvoll sein.
  4. Regelmäßige Überprüfung: Bleiben Sie über weitere Entwicklungen in diesem Bereich informiert, da Präzisierungen oder Anpassungen der Regelungen möglich sind.

Wir empfehlen Ihnen, diese Änderungen ernst zu nehmen und bei Bedarf zeitnah zu handeln. Ob es um eine mögliche Selbstanzeige geht oder Sie Fragen zu den steuerlichen Auswirkungen auf Ihre Anlagen haben – zögern Sie nicht, fachkundige Hilfe in Anspruch zu nehmen. 

Für eine umfassende Beratung zu diesem Thema oder anderen steuerlichen Fragen stehen wir Ihnen gerne zur Verfügung. 


Disclaimer 

Dieser Blogbeitrag dient ausschließlich Informationszwecken und stellt keine Rechts- oder Steuerberatung dar. Die hier präsentierten Informationen basieren auf dem Stand zum Zeitpunkt der Veröffentlichung und können sich aufgrund von Gesetzesänderungen oder neuen Interpretationen der Finanzbehörden jederzeit ändern. Jeder Einzelfall ist individuell zu betrachten, und die konkreten steuerlichen Auswirkungen können je nach persönlicher Situation variieren. Wir empfehlen daher dringend, vor jeglichen finanziellen oder steuerlichen Entscheidungen bezüglich Ihrer Fremdwährungskonten professionellen Rat einzuholen. Die Autoren und die Kanzlei übernehmen keine Haftung für Handlungen, die auf Grundlage der in diesem Beitrag enthaltenen Informationen vorgenommen werden. Für die Richtigkeit, Vollständigkeit und Aktualität der Inhalte kann trotz sorgfältiger Recherche keine Gewähr übernommen werden. Bitte beachten Sie, dass dieser Beitrag keine vollständige Darstellung aller relevanten steuerlichen Aspekte enthält und nicht als Ersatz für eine individuelle Beratung durch einen qualifizierten Steuerberater oder Rechtsanwalt dienen kann. 

Anonyme Anzeige als Grundlage für Durchsuchungsbeschlüsse – Entscheidung des Landgerichts Nürnberg-Fürth

Am 14. Februar 2024 entschied das Landgericht Nürnberg-Fürth (Az. 18 Qs 49/23) in einem wichtigen Fall, bei dem eine anonyme Anzeige den Tatverdacht gegen eine Apothekerin und ihre Kundin wegen Betrugs begründete. Der Fall veranschaulicht, welche Rolle anonyme Hinweise im Rahmen strafrechtlicher Ermittlungen spielen können und welche Anforderungen an deren Qualität gestellt werden.

Dem Fall lag eine über das anonyme Hinweisgebersystem der Bayerische Zentralstelle zur Bekämpfung von Betrug und Korruption im Gesundheitswesen (ZKG)  erfolgte anonyme Anzeige zugrunde. Das Urteil zeigt auch auf, wie wichtig es ist, dass eine interne Meldestelle befugt sein sollte, anonyme Hinweise entgegenzunehmen und zu bearbeiten.

Im Mittelpunkt des Verfahrens steht eine Apothekerin, die beschuldigt wird, in großem Umfang Rezepte für Medikamente quittiert zu haben, die sie ihren Kunden tatsächlich nicht ausgehändigt hat. Diese Kunden, meist Privatpatienten, sollen die Rezepte bei ihren Krankenversicherungen eingereicht und sich die Kosten erstatten lassen haben, obwohl keine Medikamente ausgegeben wurden. Eine derartige Praxis wurde durch eine anonyme Anzeige aufgedeckt, die über ein Hinweisgebersystem einging.

Der anonyme Hinweisgeber gab detaillierte Informationen zum Vorgehen der Apothekerin und benannte sogar konkrete Fälle, in denen Patienten Rezepte eingereicht haben sollen, ohne die entsprechenden Medikamente erhalten zu haben. Die Anzeige enthielt zudem einen Verweis auf das Warenwirtschaftssystem der Apotheke, in dem angeblich Quittungen für nicht abgegebene Medikamente gelöscht wurden.

Bedeutung der Anonymität und Qualität des Hinweises 

Das Gericht stellte klar, dass eine anonyme Anzeige als Grundlage für eine Zwangsmaßnahme wie eine Durchsuchung ausreichen kann, wenn die Anzeige von „beträchtlicher sachlicher Qualität“ ist und schlüssige Tatsachen vorlegt. In diesem Fall ermöglichte der anonyme Hinweis den Ermittlungsbehörden, gezielt nachzufragen und weitere Nachweise zu sichern. Dies führte letztlich zur Durchsuchung der Apothekenräume sowie der Privatwohnungen der Beschuldigten.

Rechtsrahmen und Anforderungen 

Das Gericht betonte, dass anonyme Anzeigen in Strafverfahren ein wichtiger Ermittlungsansatz sein können, besonders wenn sie so detailliert sind wie im vorliegenden Fall. Ein genereller Ausschluss anonymer Anzeigen widerspräche dem zentralen Anliegen des Strafverfahrens, die materielle Wahrheit zu ermitteln.

Bei der Entscheidung, ob eine Durchsuchung auf Basis einer anonymen Anzeige gerechtfertigt ist, müssen jedoch strenge Maßstäbe angelegt werden. Es reicht nicht, dass lediglich vage Vermutungen vorliegen. Stattdessen müssen konkrete Verdachtsmomente gegeben sein, die über bloße Mutmaßungen hinausgehen.

Die Entscheidung des Landgerichts Nürnberg-Fürth verdeutlicht, dass anonyme Anzeigen, insbesondere solche von hoher inhaltlicher Qualität, eine tragfähige Grundlage für Durchsuchungsbeschlüsse und Ermittlungen sein können. Diese Hinweise sind oft entscheidend, um Missstände aufzudecken, die ohne den Schutz der Anonymität möglicherweise nie ans Licht gekommen wären.

Für Unternehmen und Behörden, die unter das Hinweisgeberschutzgesetz fallen, bedeutet dies, dass anonyme Meldesysteme nicht nur ein rechtliches Muss, sondern auch ein effektives Mittel sein können, um interne und externe Verstöße aufzudecken.

Bedeutung der Entscheidung für Arbeitgeber bei anonymen Hinweisen aus der Belegschaft

Die Entscheidung des Landgerichts Nürnberg-Fürth vom 14. Februar 2024 hat weitreichende Implikationen für Arbeitgeber, insbesondere im Kontext des Hinweisgeberschutzgesetzes (HinSchG). Das Urteil verdeutlicht, dass anonyme Anzeigen, selbst wenn sie aus der eigenen Belegschaft kommen, als Grundlage für schwerwiegende Ermittlungen dienen können – etwa für Durchsuchungen oder andere Zwangsmaßnahmen.

Was bedeutet das für Arbeitgeber? 

1. Erhöhte Sorgfaltspflicht: Arbeitgeber müssen sich bewusst sein, dass anonyme Meldungen, die auf Missstände oder Rechtsverstöße im Unternehmen hinweisen, ernsthafte Konsequenzen nach sich ziehen können. Wie im Fall des Apothekers, wo eine anonyme Anzeige zur Durchsuchung und Beschlagnahmung führte, können solche Hinweise der Auslöser für weitreichende strafrechtliche Ermittlungen sein. Es reicht aus, wenn der anonyme Hinweis konkrete, sachliche Informationen enthält, die über bloße Vermutungen hinausgehen.

2. Sicherstellung funktionierender Meldesysteme: Das Hinweisgeberschutzgesetz verpflichtet Unternehmen mit mehr als 50 Mitarbeitern, interne Meldestellen einzurichten, bei denen Hinweise auf Missstände sicher und vertraulich abgegeben werden können. Auch wenn das Gesetz keine Pflicht zur Anonymität vorsieht (§ 16 Abs. 1 S. 4 HinSchG), empfiehlt es sich für Unternehmen, anonyme Meldekanäle anzubieten. Das Urteil zeigt, dass anonym eingehende Hinweise ernst genommen werden und eine substanzielle Grundlage für Ermittlungen bieten können.

3. Präventive Maßnahmen und interne Kontrolle: Unternehmen sollten Maßnahmen ergreifen, um potenzielle Verstöße frühzeitig zu erkennen und zu beheben, bevor es zu einer Anzeige durch Mitarbeiter oder Dritte kommt. Ein funktionierendes Compliance-System sowie regelmäßige Schulungen der Mitarbeiter können dazu beitragen, Rechtsverstöße zu verhindern. Arbeitgeber sollten zudem eine offene Unternehmenskultur fördern, in der Mitarbeiter sich sicher fühlen, Missstände zu melden, ohne Angst vor negativen Konsequenzen zu haben.

4. Vorbereitung auf externe Meldungen: Das Urteil zeigt, dass auch externe Meldungen – etwa an staatliche Stellen oder über öffentlich zugängliche Hinweisgeberportale – in schwerwiegenden Ermittlungen münden können. Unternehmen sollten daher sicherstellen, dass interne Meldekanäle effektiv sind und als erste Anlaufstelle für Hinweisgeber wahrgenommen werden. Wegen der möglichen Tragweite einer anonymen Anzeige empfiehlt es sich, dass die interne Meldestelle mit einer anwaltlichen Ombutsperson besetzt wird.  Dies kann verhindern, dass Mitarbeiter externe Kanäle nutzen und das Unternehmen unvorbereitet mit Ermittlungen konfrontiert wird.

5. Risikomanagement im Umgang mit anonymen Hinweisen: Arbeitgeber sollten sicherstellen, dass anonyme Hinweise gründlich und sorgfältig untersucht werden. Es besteht die Gefahr, dass ein anonymer Hinweis aus der Belegschaft falsche Informationen enthält, was zu unnötigen Belastungen führen kann. Dennoch zeigt das Urteil, dass Unternehmen gut beraten sind, jeden anonymen Hinweis ernst zu nehmen, um potenzielle Rechtsverstöße zeitnah zu identifizieren und zu beheben.

Fazit: Anonyme Hinweise und der Schutz des Unternehmens

Das Urteil des Landgerichts Nürnberg-Fürth unterstreicht, dass Unternehmen die Möglichkeit anonymer Anzeigen durch Mitarbeiter nicht unterschätzen sollten. Insbesondere im Hinblick auf das Hinweisgeberschutzgesetz müssen Arbeitgeber sicherstellen, dass interne Meldewege zuverlässig funktionieren und potenzielle Verstöße frühzeitig bearbeitet werden. Eine solche proaktive Herangehensweise kann helfen, das Risiko umfangreicher Ermittlungen und die damit verbundenen rechtlichen und finanziellen Konsequenzen zu minimieren.
Wichtige Änderungen im Gemeinnützigkeitsrecht: Was das Jahressteuergesetz 2024 für § 58 AO vorsieht

Liebe Mandanten und Interessierte, 

das Jahressteuergesetz 2024 bringt einige bedeutende Neuerungen im Bereich des Gemeinnützigkeitsrechts mit sich. Besonders hervorzuheben sind die geplanten Änderungen des § 58 der Abgabenordnung (AO). Als Ihre Steuerberater möchten wir Sie heute über diese wichtigen Entwicklungen informieren. 

Neue Möglichkeiten für politisches Engagement 

 Eine der spannendsten Neuerungen ist die geplante Einführung einer neuen Nummer 11 in § 58 AO. Diese Änderung würde es steuerbegünstigten Körperschaften erlauben, sich gelegentlich zu tagespolitischen Themen zu äußern, auch wenn dies nicht direkt mit ihren Satzungszwecken in Verbindung steht.  

Was bedeutet das konkret? 

– Gemeinnützige Organisationen dürfen künftig gelegentlich zu aktuellen gesellschaftlichen Themen Stellung beziehen. 

– Diese Stellungnahmen müssen aus einem besonderen Anlass erfolgen und dürfen nicht die Hauptaktivität der Organisation darstellen. 

– Ein Beispiel wäre der Aufruf eines Sportvereins gegen Rassismus oder das vereinzelte Engagement eines Karnevalsvereins für den Frieden.  

Diese Neuerung soll zwar das demokratische Engagement gemeinnütziger Organisationen, ohne ihre steuerliche Begünstigung zu gefährden, stärken und fördern. Aber die Grenze ist darin ebenfalls ganz klar gezogen: Da Stellungnahmen nur gelegentlich erfolgen dürfen, ist damit eben auch gemeint, dass nicht bei jeder sich bietenden Gelegenheit Stellungnahmen erfolgen dürfen ohne den Zweck zu gefährden. Diese müssen vielmehr z.B. aus einem besonderen Anlass erfolgen und der steuerbegünstigten Zweckverfolgung untergeordnet sein. Sie dürfen also nach dem Gesetzentwurf nicht systematisch oder parteipolitisch motiviert sein. Als Beispiel wird dazu ausdrücklich der Aufruf eines Sportvereins gegen Rassismus oder das vereinzelte Engagement eines Sportvereins für Frieden genannt. 

Anpassungen bei der Mittelweitergabe 

Eine weitere wichtige Änderung betrifft § 58 Nummer 3 AO. Diese Anpassung steht im Zusammenhang mit der Aufhebung der Pflicht zur zeitnahen Mittelverwendung (§ 55 Absatz 1 Nummer 5 AO). Die neue Regelung soll die Flexibilität bei der Mittelweitergabe zwischen gemeinnützigen Organisationen erhöhen. 

 Was bedeutet das für Sie? 

 Diese Änderungen bieten gemeinnützigen Organisationen mehr Spielraum für gesellschaftliches Engagement und vereinfachen gleichzeitig die Verwaltung von Mitteln. Sie treten voraussichtlich nach der Gesetzesverkündung in Kraft. 

Eine weitere Erleichterung ist für gemeinnützige Körperschaften bei der Nutzung erneuerbarer Energien durch § 68 Nr. 2 Buchstabe b AO vorgesehen. Mit Wirkung zum 01.01.2025 sollen gemeinnützige Organisationen, die Photovoltaikanlagen betreiben, von einer steuerlichen Erleichterung profitieren, sofern diese Anlagen zur Selbstversorgung genutzt werden. Der Betrieb der Anlagen darf allerdings nicht der Hauptzweck der Körperschaft sein, um Wettbewerbsvorteile gegenüber gewerblichen Betreibern zu verhindern 

Als Ihre Steueranwälte und Steuerberater stehen wir Ihnen selbstverständlich zur Verfügung, um die Auswirkungen dieser Neuerungen auf Ihre spezifische Situation zu besprechen. Zögern Sie nicht, uns bei Fragen zu kontaktieren. 

Wir halten Sie über weitere Entwicklungen auf dem Laufenden. 

Quelle: https://www.bundesfinanzministerium.de/Content/DE/Gesetzestexte/Gesetze_Gesetzesvorhaben/Abteilungen/Abteilung_IV/20_Legislaturperiode/2024-07-20-JStG-II-2024/2-Regierungsentwurf.pdf?__blob=publicationFile&v=2 

E-Rechnungspflicht ab 2025: Was Sie wissen müssen

Ab dem 01. Januar 2025 tritt in Deutschland eine neue Ära im Geschäftsverkehr ein: Die verpflichtende Nutzung der elektronischen Rechnung (E-Rechnung) wird für Unternehmen verbindlich. Diese Regelung betrifft den Austausch zwischen inländischen Unternehmen und birgt sowohl Herausforderungen als auch Chancen. In diesem Blogbeitrag erklären wir die wichtigsten Details und geben Ihnen wertvolle Tipps, wie Sie sich optimal auf die Umstellung vorbereiten.

Was ist eine E-Rechnung?

Eine E-Rechnung ist mehr als nur eine Rechnung in digitaler Form. Sie wird in einem strukturierten elektronischen Format erstellt, übermittelt und empfangen – idealerweise als XML-Datei. Anders als ein einfaches PDF oder eine Bilddatei ermöglicht die E-Rechnung die automatische elektronische Weiterverarbeitung. Dies ist der wesentliche Unterschied, der sie zur Pflicht im Geschäftsverkehr macht.

Ab dem 01.01.2025 werden unstrukturierte Formate, wie z.B. PDF oder Excel, nicht mehr als E-Rechnung anerkannt. Sie gelten dann lediglich als „sonstige Rechnungen“, die nur in Ausnahmefällen zulässig sind.

Zulässige Formate: XRechnung und ZUGFeRD

In Deutschland haben sich bereits zwei Formate etabliert: die XRechnung und das ZUGFeRD-Format. Beide basieren auf der europäischen Norm EN 16931 und sind die Standardformate, die ab 2025 genutzt werden können.

– XRechnung: Dieses Format besteht aus einer reinen XML-Datei und wird hauptsächlich im öffentlichen Auftragswesen eingesetzt. Es ist maschinenlesbar und erfordert zur Visualisierung ein spezielles Tool.

– ZUGFeRD: Das hybride Format kombiniert eine Bilddarstellung der Rechnung mit einem strukturierten elektronischen Datensatz in einer PDF-Datei. Ab Version 2.0.1 erfüllt auch dieses Format die Anforderungen der E-Rechnungspflicht.

 Für wen gilt die E-Rechnungspflicht?

Die E-Rechnungspflicht betrifft alle inländischen Unternehmen, die Leistungen an andere inländische Unternehmen erbringen. Dabei spielt es keine Rolle, ob es sich um Kleinunternehmer, landwirtschaftliche Betriebe oder umsatzsteuerpflichtige Unternehmen handelt. Befreit von der Pflicht sind lediglich Rechnungen über steuerfreie Leistungen, Kleinbeträge bis 250 Euro, Fahrausweise sowie Rechnungen an ausländische Unternehmer oder private Endverbraucher.

Tipp: Sollten Sie Leistungen an ausländische Unternehmer erbringen, dokumentieren Sie den Status des Geschäftspartners unbedingt durch die Umsatzsteuer-Identifikationsnummer oder einen Handelsregisterauszug.

Übergangsfristen bis 2028

Während die Pflicht zum Empfang von E-Rechnungen bereits am 01.01.2025 beginnt, haben Unternehmen bis Ende 2026 Zeit, die Ausstellung von E-Rechnungen umzusetzen. Für kleine und mittlere Unternehmen (KMU) mit einem Jahresumsatz von unter 800.000 Euro verlängert sich die Frist sogar bis Ende 2027.

Ab dem 01.01.2028 gilt dann ausnahmslos die Pflicht zur Ausstellung und Übermittlung elektronischer Rechnungen.

Archivierung von E-Rechnungen

Wie auch bei Papierrechnungen müssen E-Rechnungen zehn Jahre lang unverändert und im Originalformat archiviert werden. Besonders wichtig ist hierbei die unveränderte Aufbewahrung der strukturierten XML-Datei. Diese muss während der gesamten Aufbewahrungsfrist maschinell lesbar und auswertbar bleiben.

Wie können Sie sich vorbereiten?

Die Umstellung auf die E-Rechnung ist eine Pflicht, die gleichzeitig viele Chancen bietet. Durch die digitale Verarbeitung von Rechnungen lassen sich Geschäftsprozesse deutlich effizienter gestalten. Es empfiehlt sich, schon jetzt Kontakt zu Ihren Lieferanten und Geschäftspartnern aufzunehmen, um sich auf ein gemeinsames Format und eine Übermittlungsmethode zu verständigen.

Machen Sie Ihr Unternehmen ab dem 01.01.2025 empfangsbereit, beispielsweise durch die Einrichtung einer speziellen E-Mail-Adresse für den Rechnungsempfang. Planen Sie gemeinsam mit Ihren Partnern, wer ab wann E-Rechnungen ausstellen wird, und passen Sie Ihre internen Abläufe entsprechend an.

Wir unterstützen Sie bei der Umstellung

Die Umstellung auf die E-Rechnung mag komplex erscheinen, doch sie bietet enorme Effizienzpotenziale. Als Ihre Steueranwälte und Steuerberater stehen wir Ihnen zur Seite, um diesen Übergang so reibungslos wie möglich zu gestalten. Gerne analysieren wir mit Ihnen Ihre bestehenden Prozesse und finden passende Softwarelösungen, die auch mit unseren Systemen kompatibel sind.

Zögern Sie nicht, uns zu kontaktieren, wenn Sie Unterstützung bei der Umstellung oder Fragen zur E-Rechnung haben. Vereinbaren Sie einen Beratungstermin, damit wir gemeinsam den Weg in die digitale Zukunft des Rechnungswesens gehen können.

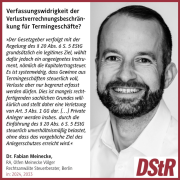
Dr. Fabian Meinecke zur Verfassungswidrigkeit der Verlustverrechnungsbeschränkung für Termingeschäfte

In der aktuellen Ausgabe der DStR 36/24 setzt sich RA Dr. Fabian Meinecke mit der Verfassungswidrigkeit der Verlustverrechnungsbeschränkung für Termingeschäfte gemäß § 20 Abs. 6 S. 5 EStG auseinander. Einen Hinweis auf den Beitrag finden Sie auf den Social-Media-Kanälen des Verlags C.H.BECK.

Verlag C.H.BECK auf LinkedIn

Verlag C.H.BECK auf Facebook